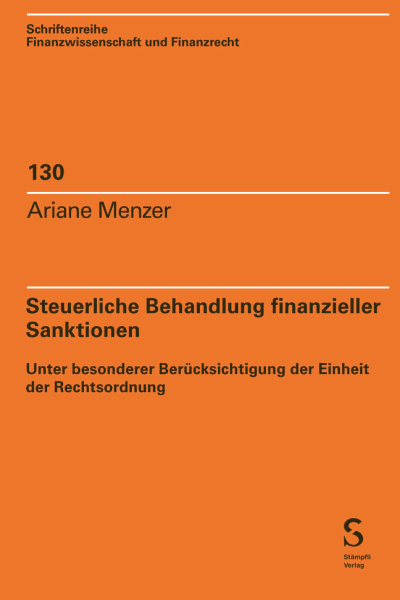
Steuerliche Behandlung finanzieller Sanktionen
Unter besonderer Berücksichtigung der Einheit der Rechtsordnung
Von:
Ariane Menzer| Strafrechtliche Sanktionen im Steuerrecht – Wann sind sie abzugsfähig? | |
| Steuerliche Regeln zu finanziellen Sanktionen – Klarheit für Praxis und Wissenschaft! |
Die Frage, inwieweit strafrechtliche Wertungen im Steuerrecht berücksichtigt werden dürfen, gewinnt zunehmend an Bedeutung – insbesondere seit dem 1. Januar 2022, als finanzielle Sanktionen steuerlich nicht mehr als geschäftsmässig begründeter Aufwand abzugsfähig sind. Doch wie lassen sich steuer- und strafrechtliche Prinzipien vereinbaren? Welche verfassungs- und rechtssystematischen Grenzen gibt es?
Diese Dissertation beleuchtet detailliert die Schnittstellen zwischen Steuer- und Strafrecht und zeigt, dass strafrechtliche Wertungen nur dann steuerliche Relevanz entfalten können, wenn eine ausdrückliche gesetzliche Grundlage besteht. Die Untersuchung liefert eine fundierte Auslegung der steuerlichen Regelungen und entwickelt praxisnahe Kriterien für die steuerliche Behandlung finanzieller Sanktionen.
Ein unverzichtbares Werk für Steuerberater, Juristen und alle, die sich mit der komplexen Wechselwirkung zwischen Steuer- und Strafrecht auseinandersetzen!
Mai 2025, 238 Seiten, Broschiert, Schriftenreihe Finanzwissenschaft und Finanzrecht, Bd. 130, 1. Auflage, Deutsch
Stämpfli Verlag AG
9783727200823
Stämpfli Verlag AG
9783727200823